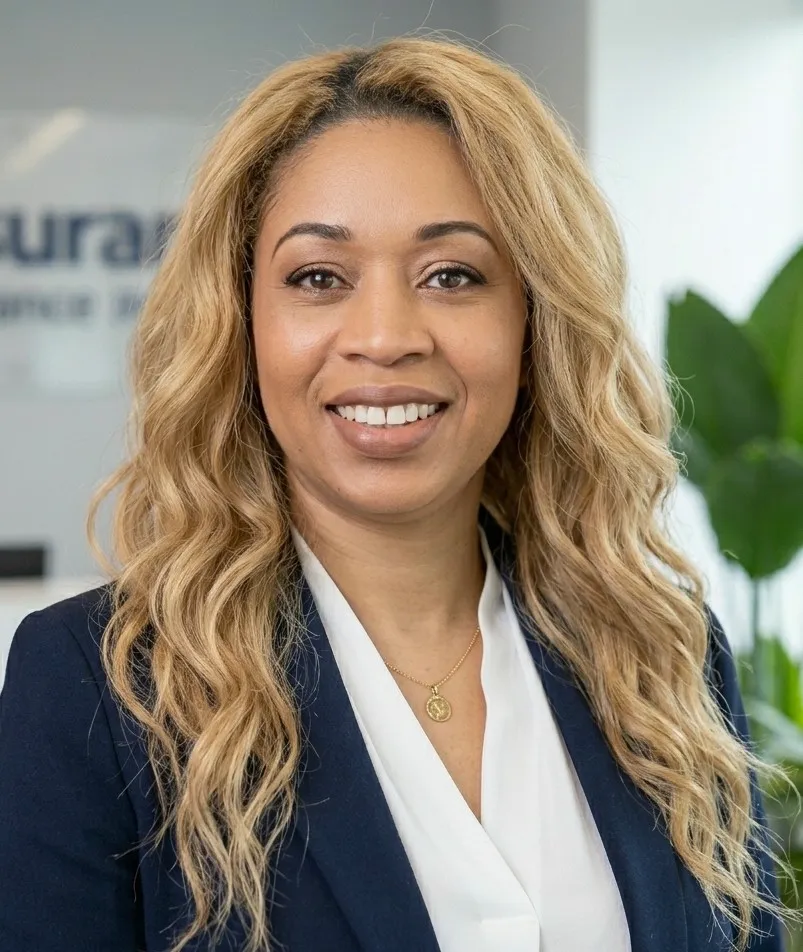
Licensed Agent · New Jersey & Florida

Protect your family today
and build a future of
financial peace of mind.

Personalized guidance in English and Spanish for Hispanic families in the United States. No fine print, no pressure — just clarity and a plan that truly works.

Yunersy Salabarria — Asesora de Seguros de Vida
Y
Yunersy Salabarria Licensed Agent · NJ & FL
IUL Performance
12%
Avg. annual return
👨‍👩‍👧 Families Protected
200+
and growing
⭐ Experience
3+ yrs
NJ · FL Licensed
✅ Client Retention
97%
↑ satisfaction rate
200+
Families Protected
3+
Years of Experience
97%
Client Retention
NJ · FL
Licensed

The questions that keep
families awake at night

You are not alone. For every one of these concerns there is a clear solution — and I will explain it to you in your language.

😰

What happens to my family if I'm gone?

If something happens to you tomorrow, could your family keep their home and move forward? A plan changes everything.

✔ Protect your family
💸

Who would pay the final expenses?

A funeral in the USA can cost between $8,000 and $15,000. That burden should not fall on those who are already grieving.

✔ Final expenses covered
📈

Is my money working for me or going to the IRS?

There are legal strategies to grow your money linked to the market and withdraw it in the future tax-free.

✔ Living benefits · Growth without risk
🏠

How do I build wealth without earning millions?

You don't need to be rich to plan. You need to plan to build generational wealth for your children.

✔ Financial planning tailored to you
👴

Will I be able to retire without depending on Social Security?

Social Security only covers 40% of your prior income. Families who plan ahead retire with true freedom.

✔ Savings for the future
🎓

Do I understand my options or just hear jargon?

IUL, term life, whole life… If no one explained what each one means, making an informed decision is impossible. That is exactly what I do with you.

✔ Financial education in your language
Schedule your free consultation — no cost

I am Yunersy.
I came to this country
with a suitcase full of dreams.

As a Hispanic immigrant, I know firsthand what it means to work hard, dream big, and at the same time feel that silent fear: What happens if something happens to me? Who protects the ones I love most?

That question changed my life. Today my mission is to help Hispanic families in the United States make financial decisions with clarity — to protect what they love most, build a legacy, and live with real peace of mind.

I don't sell you a product. I guide you to understand your options, in your language, without pressure and with full transparency. Because I believe trust is earned, not demanded.

🤝 Honesty
❤️ Service
🌱 Purpose
🎯 Clarity
NJLicensed
life insurance
FLLicensed
life insurance
100%Bilingual
English & Spanish
Schedule your free consultation →

Real families.
Real results.

Trust is not asked for — it is built. These are the words of people who took the first step.

"

Yunersy explained everything with patience and clarity I had never encountered before. I finally understood how life insurance could also grow my money. My family is protected and I sleep soundly.

★★★★★
M
Miguel R.New Jersey
"

As a single mom I was afraid I couldn't protect my kids if something happened to me. Yunersy guided me without pressure and we found a plan that fits my budget. She's more than an advisor — she truly cares.

★★★★★
L
Lucía M.Elizabeth, NJ
"

I thought life insurance was only for older or wealthy people. Yunersy completely changed my perspective and today I have a policy that also works as an investment. I wish I had started sooner.

★★★★★
C
Carlos V.Florida

✔ Real client testimonials · Results may vary based on individual circumstances.

States where I am licensed

Certified agent authorized to practice in the following states — your protection is in professional hands.

🗽● Active License

New Jersey

TipoLife Insurance Producer
N° de licencia3003419400
🌴● Active License

Florida

TipoLife Insurance Agent
N° de licenciaG365745

Learn, decide, and
protect what you love most

Articles and guides to help you make the best financial decisions for your family.

Seguros · Finanzas
Cómo elegir el seguro de vida ideal (sin cometer errores que arruinen el futuro de tu familia)
Guía clara para entender qué seguro de vida realmente necesitas según tu etapa y objetivos.
25 enero 2026
Seguros
¿Cuánto seguro de vida necesitas realmente? (La respuesta te va a sorprender)
La mayoría de las familias hispanas están sub-aseguradas. Descubre cómo calcular la cobertura correcta.
31 enero 2026
Finanzas
¿Qué es un IUL y por qué tantos latinos lo están usando?
La herramienta que combina protección y crecimiento financiero con beneficios fiscales únicos.
24 febrero 2026
Seguros
5 errores al contratar un seguro de vida que cuestan caro
Errores comunes que cometen las familias hispanas al elegir su cobertura y cómo evitarlos.
7 febrero 2026
Finanzas · Familia
Cómo proteger a tu familia en USA aunque seas inmigrante
Muchos creen que no pueden acceder a seguros por su estatus. Esto es lo que realmente puedes hacer.
20 febrero 2026
Carrera · Seguros
Cómo convertirse en agente de seguros de vida en USA
Todo lo que necesitas saber para empezar una carrera en seguros — sin experiencia previa.
10 febrero 2026
Finanzas Personales
Cómo salir de deudas y empezar a construir patrimonio
Un plan claro para familias hispanas que quieren dejar de deber y empezar a crecer financieramente.
18 febrero 2026
Legado · Familia
El seguro de vida como herramienta de legado familiar
Más allá de la protección, un seguro bien diseñado puede transferir riqueza generacional libre de impuestos.
14 febrero 2026
Finanzas
Los errores financieros más comunes en familias hispanas
Patrones que repetimos sin darnos cuenta y que nos impiden construir riqueza generacional.
22 febrero 2026
Carrera · Seguros
Cómo empezar una carrera en seguros de vida en USA (aunque no tengas experiencia)
Una de las carreras más accesibles y con mayor potencial de ingresos en Estados Unidos. Te explico cómo entrar desde cero.
10 marzo 2026
Finanzas · IUL
IUL vs 401k: ¿cuál conviene más a las familias hispanas?
Muchos hispanos no tienen acceso a un 401k de empleador. Descubre por qué el IUL puede ser una alternativa superior.
15 abril 2026
Familia · Legado
¿Qué le pasa a tu familia si el que más gana en casa falta de repente?
La pregunta que nadie quiere hacerse — pero que toda familia debe responder antes de que sea tarde.
15 mayo 2026
Finanzas · Familia
Cómo hablar de dinero en familia sin que termine en pelea
En nuestra cultura el dinero es tabú. Pero esa cultura del silencio financiero nos cuesta generaciones de riqueza.
20 junio 2026
Life Insurance
Life Insurance at 30 vs. 50: Why Starting Early Changes Everything
The difference in cost between starting at 30 and waiting until 50 is not just money — it's your family's entire financial future.
Jan 10, 2026
Finance · IUL
IUL vs. 401(k): The Retirement Strategy Most Americans Overlook
Most people default to their employer's plan without considering a powerful alternative that offers tax-free retirement and built-in life insurance.
Feb 5, 2026
Life Insurance
5 Life Insurance Myths That Are Leaving Families Vulnerable
"It's too expensive." "I'm too young." "My job covers me." These myths could be costing your family everything.
Mar 1, 2026
Final Expense
Final Expense Insurance: Why Waiting Could Cost Your Family Thousands
Final expense insurance is one of the most overlooked policies — and one of the most important decisions a family can make.
Apr 2, 2026
Wealth · Legacy
How to Build Generational Wealth Starting With One Policy
Generational wealth doesn't start with a million dollars. It starts with one smart decision that protects your family today and multiplies wealth for tomorrow.
May 5, 2026
Life Insurance

Life Insurance at 30 vs. 50: Why Starting Early Changes Everything

There's a question I get asked all the time: "Is it too soon to think about life insurance?" My answer is always the same — the only time that's truly too soon is never. But waiting? That has a very real price.

The Math That Changes Minds

A healthy 30-year-old can get $500,000 in IUL coverage for roughly $150–$200 per month. The same coverage for a healthy 50-year-old costs $400–$600 per month — and that's if they qualify without health complications. Over 20 years, that difference adds up to tens of thousands of dollars in unnecessary premiums.

It's Not Just About the Premium

  • Lower premiums locked in for life — your rate is set at your current age and health
  • More time for cash value to grow — the IUL's accumulation account has decades to compound
  • Easier qualification — health conditions that develop in your 40s or 50s can make coverage more expensive or unavailable
  • Longer protection — if you have young children, coverage from age 30 extends through their most vulnerable years

The Real Risk Is Waiting

People don't skip life insurance because they can't afford it. They skip it because they don't think they need it yet. And then something changes — a health diagnosis, a job loss — and suddenly they're uninsurable or facing premiums they can't handle.

Ready to see what your rate would be? Message me for a free, no-pressure quote →

Finance · IUL

IUL vs. 401(k): The Retirement Strategy Most Americans Overlook

When people think about retirement savings, they think 401(k). It's the default — what HR sets up on day one. But for millions of Americans, especially self-employed workers, there's a more powerful alternative that very few people know about: the Indexed Universal Life policy.

How a 401(k) Works

You contribute pre-tax dollars, your money is invested in mutual funds, and when you retire you pay ordinary income tax on every dollar you withdraw. If the market drops, your balance drops. Required minimum distributions kick in at age 73 whether you need the money or not.

How an IUL Works for Retirement

  • 0% floor: When the market drops, your cash value doesn't. You are protected from losses.
  • Tax-free withdrawals: When structured correctly, you access cash value in retirement without paying income tax.
  • No contribution limits: Unlike a 401(k) capped at $23,000/year, an IUL has no maximum.
  • No required distributions: You access money on your terms, not the IRS's.
  • Death benefit included: Your family is protected if something happens before retirement.

The Honest Comparison

If your employer matches 401(k) contributions — take the match, it's free money. But after that, an IUL can be a superior vehicle for long-term tax-advantaged wealth building.

Want to run the numbers? Free consultation, no obligation →

Life Insurance

5 Life Insurance Myths That Are Leaving Families Vulnerable

Misinformation about life insurance is costing families their financial security. Here are the five myths I hear most often — and the truth behind each one.

Myth 1: "It's too expensive."

Most people overestimate the cost by 3–5 times. A healthy 35-year-old can get $250,000 of coverage for under $30/month. The real question isn't whether you can afford it — it's whether your family can afford for you not to have it.

Myth 2: "I'm too young to need it."

Young is exactly when you should get it. Premiums are lowest when you're healthy. Every year you wait, your rate increases — and your health could change, making coverage more expensive or unavailable.

Myth 3: "My job covers me."

Employer-provided coverage is typically 1–2x your salary — far below the recommended 10–15x. And the moment you leave that job? The coverage ends. You need a policy you own.

Myth 4: "I don't need it if I'm single."

Single people have final expenses, debts, and often aging parents who depend on them. Buying now locks in low rates for when you do have dependents.

Myth 5: "Life insurance is only about death."

Modern policies like IUL include living benefits — cash value you can access during your lifetime for retirement, emergencies, or investment. It's about building security while you're alive.

Don't let myths cost your family. Free consultation →

Final Expense

Final Expense Insurance: Why Waiting Could Cost Your Family Thousands

The average funeral in the United States costs between $8,000 and $15,000. That bill arrives at the worst possible moment — when your family is grieving, exhausted, and completely unprepared for a financial burden of that size. Final expense insurance exists to make sure that burden never falls on the people you love.

What Is Final Expense Insurance?

It's permanent whole life insurance designed to cover end-of-life costs — funeral services, burial or cremation, outstanding medical bills. Policies typically range from $5,000 to $30,000. Unlike term insurance, it doesn't expire and premiums never increase.

The Real Cost of Waiting

Final expense insurance is priced by your age at application. For $20,000 of coverage:

  • At age 50: approximately $45–55/month
  • At age 60: approximately $70–90/month
  • At age 70: approximately $120–160/month
  • At age 80: significantly higher, with possible health restrictions

Every year you wait adds to your monthly cost — for the same coverage. Use our Final Expense Calculator above to see your exact numbers.

Who Should Consider This?

Adults over 50 who want to protect family from funeral costs, people who may not qualify for larger policies due to health, and anyone wanting guaranteed coverage without a medical exam.

Want to see your exact rate? Message me for a free quote →

Wealth · Legacy

How to Build Generational Wealth Starting With One Policy

Generational wealth sounds like something reserved for the ultra-rich. But it starts with a decision, not a fortune — and one of the most powerful vehicles for building it is a life insurance policy.

What Is Generational Wealth, Really?

Simply put: assets that transfer from one generation to the next, giving the next generation a head start the previous one didn't have. The difference between your children starting at zero — like you did — and starting with a safety net, an education fund, or seed capital for their own dreams.

Why Life Insurance Is the Foundation

  • The death benefit passes tax-free. Unlike most inherited assets, life insurance proceeds are received by beneficiaries free of federal income tax.
  • It protects the wealth you're building. If something happens to you early, the death benefit immediately creates the legacy you intended to build over decades.
  • Cash value grows tax-advantaged. An IUL's cash value grows linked to market indexes, protected from losses, and can be accessed tax-free for retirement or education.

A Simple Example

A 35-year-old contributes $400/month into a properly structured IUL. Over 30 years, their cash value can grow to $300,000–$500,000 — accessible tax-free in retirement. Throughout those 30 years, their family has a $500,000+ death benefit. At passing, the remaining benefit goes to their children — tax-free. One policy. One decision. One generation of intentional action.

Ready to start building yours? Schedule your free consultation →

Seguros · Finanzas

Cómo elegir el seguro de vida ideal (sin cometer errores que arruinen el futuro de tu familia)

Hablar de seguro de vida no es hablar de muerte. Es hablar de amor, responsabilidad y visión financiera.

La mayoría de las familias latinas en Estados Unidos trabajan duro… pero toman decisiones financieras sin estrategia. Y cuando se trata de proteger ingresos, muchas veces eligen mal o simplemente no eligen nada.

1. Primero entiende tu objetivo

Antes de comparar precios, pregúntate: ¿Solo quiero cubrir gastos funerarios? ¿Quiero reemplazar ingresos si algo me pasa? ¿Quiero proteger y al mismo tiempo acumular dinero? ¿Quiero crear un fondo libre de impuestos para el futuro?

Si no tienes claridad en esto, cualquier póliza te va a parecer buena… y ese es el error.

2. Conoce los tipos principales

🔹 Seguro de Término (Term Life)

Es el más económico al inicio. Funciona por un período específico (10, 20 o 30 años). Ideal si tu prioridad es protección temporal. No acumula dinero. Al terminar el término, puedes quedarte sin cobertura o pagar mucho más.

🔹 Seguro Permanente (Whole Life)

Dura toda la vida y acumula valor en efectivo. Protección permanente y ahorro garantizado, pero con menos flexibilidad y crecimiento más conservador.

🔹 IUL – Indexed Universal Life

Combina protección de por vida, acumulación de dinero, crecimiento vinculado al S&P 500, piso 0% (no pierdes cuando el mercado cae) y beneficios fiscales. No es magia. Es estrategia financiera bien estructurada.

3. Calcula cuánto realmente necesitas

Entre 10 y 15 veces tu ingreso anual es un buen punto de partida. Si ganas $60,000 al año, una cobertura de $100,000 probablemente no es suficiente.

Conclusión

Elegir el seguro de vida ideal no se trata de comprar algo. Se trata de diseñar un plan. Protección + crecimiento + ventajas fiscales. Esa combinación puede cambiar el futuro de una familia.

¿Quieres una consulta gratuita? Escríbenos por WhatsApp al (908) 677-4196 y analizamos tu situación sin compromiso.

Seguros

¿Cuánto seguro de vida necesitas realmente?

La mayoría de las familias hispanas están sub-aseguradas. No porque no quieran protegerse, sino porque nadie les explicó cómo calcular la cobertura correcta.

La regla básica

Entre 10 y 15 veces tu ingreso anual es el punto de partida recomendado por la mayoría de planificadores financieros.

Factores que debes considerar

  • ¿Cuántos años de ingresos necesita reemplazar tu familia?
  • ¿Cuánta deuda tienes (hipoteca, autos, tarjetas)?
  • ¿Tus hijos irán a la universidad?
  • ¿Tu cónyuge trabaja o depende totalmente de ti?
  • ¿Tienes padres u otros dependientes?

Un ejemplo real

Si ganas $50,000 al año, tienes una hipoteca de $200,000, dos hijos y tu cónyuge no trabaja, probablemente necesitas entre $700,000 y $1,000,000 de cobertura. Una póliza de $100,000 no protege realmente a tu familia.

¿Quieres calcular tu cobertura ideal? Escríbenos por WhatsApp al (908) 677-4196

Finanzas

¿Qué es un IUL y por qué tantos latinos lo están usando?

Un IUL (Indexed Universal Life) es una estrategia financiera que combina protección de vida, crecimiento indexado y beneficios fiscales en una sola herramienta.

¿Cómo funciona?

Tu dinero crece vinculado a un índice bursátil como el S&P 500. Cuando el mercado sube, tú ganas. Cuando el mercado baja, tienes un piso del 0% — no pierdes nada.

Los 3 beneficios principales

  • Protección: Tu familia recibe un beneficio libre de impuestos si algo te pasa.
  • Crecimiento: Tu dinero crece con el mercado sin el riesgo de perder.
  • Acceso: Puedes acceder a tu dinero en vida, libre de impuestos, para retiro, emergencias o inversiones.

¿Por qué los latinos lo están usando?

Porque es una herramienta que hace todo a la vez: protege a la familia, acumula riqueza y crea un retiro libre de impuestos. Para familias que no tienen acceso a grandes planes de inversión corporativos, el IUL puede ser su propio "plan de retiro privado".

¿Quieres saber si un IUL es para ti? Escríbenos gratis por WhatsApp

Seguros

5 errores al contratar un seguro de vida que cuestan caro

Error 1: Comprar solo por precio

El seguro más barato rara vez es el más estratégico. Un seguro mal diseñado puede costarte mucho más a largo plazo.

Error 2: Comprar muy poco

Muchas familias compran $50,000 o $100,000 creyendo que es suficiente. Para la mayoría de familias con hijos y deudas, ese monto no alcanza para nada.

Error 3: No entender lo que compraron

Si tu agente no pudo explicarte claramente cómo funciona tu póliza en 5 minutos, hay un problema.

Error 4: Esperar demasiado

A los 30 años un seguro cuesta la mitad que a los 45. Cada año que esperas, pagas más y calificas con más restricciones.

Error 5: No revisar la póliza

Tu vida cambia. Tu seguro debe ajustarse. Una póliza que tenía sentido a los 28 puede no ser suficiente a los 40 con hijos y una hipoteca.

Habla con nosotros gratis para revisar tu situación actual.

Finanzas · Familia

Cómo proteger a tu familia en USA aunque seas inmigrante

Uno de los mitos más dañinos en la comunidad hispana es creer que no puedes acceder a seguros de vida por tu estatus migratorio. Eso no es cierto.

¿Qué necesitas para calificar?

  • ITIN o Seguro Social
  • Residencia en USA
  • Pasar el examen médico (en muchos casos solo preguntas)

¿Qué tipos de seguros están disponibles?

Muchas compañías aseguradoras trabajan con residentes, incluso sin ciudadanía. Los seguros IUL, term life y whole life están disponibles para la mayoría de personas con ITIN.

Por qué es importante actuar ahora

Si algo te pasa sin un seguro, tu familia queda desprotegida. Sin ingresos, sin cobertura de deudas, sin un plan. Un seguro es el acto más responsable que puedes hacer por las personas que amas.

¿No sabes si calificas? Escríbenos y te orientamos gratis.

Carrera · Seguros

Cómo convertirse en agente de seguros de vida en USA

La industria de seguros de vida es una de las pocas carreras en USA donde puedes empezar desde cero, sin experiencia, y construir un ingreso de 6 cifras en pocos años.

Paso 1: Obtén tu licencia

Cada estado tiene su propio proceso. En general: toma el curso pre-licencia (40 horas aprox.), pasa el examen estatal y aplica a la licencia. Costo total: entre $100 y $300.

Paso 2: Únete a una agencia

No necesitas empezar solo. Unirte a una agencia te da entrenamiento, herramientas y un sistema probado.

Paso 3: Especialízate

Los agentes que se especializan en IUL y estrategias de retiro ganan significativamente más que los generalistas.

¿Por qué con JCNay Insurance?

Te capacitamos, te acompañamos y te damos las herramientas para construir tu negocio desde el día uno, en español.

Escríbenos para saber más sobre unirte al equipo →

Finanzas Personales

Cómo salir de deudas y empezar a construir patrimonio

Muchas familias hispanas ganan bien pero no avanzan porque el dinero se va en deudas. Aquí un plan claro.

Paso 1: Conoce exactamente lo que debes

Escribe todas tus deudas: monto, tasa de interés y pago mínimo. La mayoría de personas no saben exactamente cuánto deben.

Paso 2: El método avalancha

Paga los mínimos en todas y destina el dinero extra a la deuda con mayor tasa de interés. Esto te ahorra más dinero a largo plazo.

Paso 3: Corta el ciclo

Mientras pagas deudas, deja de crear deudas nuevas. No es fácil, pero es indispensable.

Paso 4: Empieza a proteger mientras pagas

Un seguro de vida no espera a que estés libre de deudas. Si algo te pasa mientras tienes deudas, tu familia hereda la situación. Protégete desde hoy.

Habla con nosotros para crear tu plan financiero personalizado →

Legado · Familia

El seguro de vida como herramienta de legado familiar

El mayor regalo que puedes darle a tus hijos no es dinero. Es un sistema que los protege aunque tú no estés.

¿Qué es el legado financiero?

Es la transferencia de riqueza de una generación a la siguiente. Y un seguro de vida permanente bien diseñado es una de las herramientas más eficientes para lograrlo.

Por qué el IUL es ideal para legado

  • El beneficio de muerte se paga libre de impuestos
  • El valor en efectivo puede transferirse en vida
  • Puedes diseñarlo para que tus hijos sean los beneficiarios
  • Protege el patrimonio del impuesto al patrimonio (estate tax)

La diferencia generacional

Familias que no planifican dejan deudas. Familias que sí planifican dejan herencias. La diferencia es una decisión a tiempo.

Diseña el legado de tu familia con nosotros →

Finanzas

Los errores financieros más comunes en familias hispanas

No es falta de trabajo. Es falta de educación financiera. Estos son los patrones que más vemos y que más daño hacen.

Error 1: Guardar efectivo en casa

El dinero bajo el colchón pierde valor por la inflación. Necesita trabajar para ti.

Error 2: No tener seguro de vida

El 60% de las familias hispanas no tiene seguro de vida. Si el principal proveedor falta, la familia queda en crisis inmediata.

Error 3: No planificar el retiro

Muchos hispanos dependen del Social Security como único plan de retiro. Eso no es suficiente.

Error 4: Evitar hablar de dinero

En nuestra cultura, el dinero es un tema tabú. Pero esa cultura del silencio financiero nos cuesta generaciones de riqueza.

Error 5: No tener un plan

No necesitas ser rico para planificar. Necesitas planificar para ser rico. Una hora con un asesor financiero puede cambiar el rumbo de tu familia.

Agenda tu consulta gratuita hoy →

Carrera · Seguros

Cómo empezar una carrera en seguros de vida en USA (aunque no tengas experiencia)

La industria de seguros de vida es una de las pocas en Estados Unidos donde puedes comenzar desde cero, sin título universitario, sin experiencia previa, y construir un ingreso de seis cifras en pocos años.

Lo sé porque yo lo viví. Y si estás leyendo esto, quizás esta carrera también es para ti.

¿Por qué los seguros de vida?

Porque combina tres cosas que pocas carreras ofrecen juntas:

  • Propósito real: ayudas a familias a proteger lo más importante en su vida.
  • Ingresos sin techo: no hay salario fijo que te limite. Ganas según tu esfuerzo.
  • Libertad: trabajas desde casa, manejas tu horario, construyes tu propio negocio.

Paso 1: Obtén tu licencia estatal

  • Toma el curso pre-licencia (20 a 40 horas, disponible en línea)
  • Presenta el examen estatal de seguros de vida
  • Aplica a la licencia con el Departamento de Seguros de tu estado

El costo total oscila entre $100 y $350. En New Jersey y Florida el proceso toma entre 4 y 8 semanas si te enfocas.

Paso 2: Únete a una agencia con sistema

No empieces solo. Necesitas un sistema de ventas probado, acceso a múltiples compañías, mentoría de alguien que ya recorrió el camino, y materiales en español si es tu idioma principal.

Paso 3: Especialízate en IUL y protección familiar

Los agentes especializados ganan significativamente mejor. El IUL es uno de los productos más completos y mejor comisionados del mercado — y muy pocos agentes lo entienden de verdad. Dominar el IUL te diferencia desde el primer año.

¿Cuánto se puede ganar?

Un agente nuevo enfocado puede ganar entre $3,000 y $6,000 al mes en su primer año. Un agente con experiencia y su propio equipo puede superar los $10,000 mensuales. No hay límite real.

¿Esto es para ti?

  • Quieres ingresos que reflejen tu esfuerzo, no un salario fijo
  • Te importa ayudar a tu comunidad hispana a proteger su futuro
  • Buscas flexibilidad para trabajar desde casa
  • Estás dispuesto a aprender y aplicar lo que aprendes

¿Quieres saber más sobre unirte al equipo JCNay Insurance? Escríbeme por WhatsApp →

Finanzas · IUL

IUL vs 401k: ¿cuál conviene más a las familias hispanas?

La realidad de muchas familias hispanas en USA: trabajo propio, empleo sin beneficios, o ingresos mixtos que hacen del 401k una opción limitada o imposible. Ahí es donde entra el IUL.

¿Qué es un 401k?

Plan de retiro patrocinado por tu empleador. Contribuyes antes de impuestos, el dinero crece con el mercado, y pagas impuestos cuando retiras en el retiro. Si tu empleador hace matching, es una ventaja real.

¿Qué es un IUL?

El Indexed Universal Life es un seguro de vida permanente que acumula valor en efectivo vinculado al S&P 500, con tres ventajas clave:

  • Piso del 0%: cuando el mercado cae, tú no pierdes.
  • Retiros libres de impuestos bajo la estructura correcta.
  • Protección incluida: tu familia recibe un beneficio libre de impuestos si algo te pasa.

La comparación directa

  • Impuestos al retirar: 401k sí paga · IUL no paga
  • Protección para la familia: 401k no tiene · IUL sí incluye
  • Pérdidas por mercado: 401k puede perder · IUL tiene piso del 0%
  • Disponible sin empleador: 401k depende del trabajo · IUL es independiente

¿Cuándo conviene el 401k?

Si tu empleador hace matching, aprovéchalo hasta el límite. Es dinero gratis que no deberías dejar sobre la mesa.

La conclusión honesta

No son enemigos — pueden complementarse. Pero para muchas familias hispanas sin acceso a un buen 401k, el IUL bien estructurado puede ser su plan de retiro privado más poderoso.

¿Quieres saber si un IUL tiene sentido para ti? Escríbeme gratis por WhatsApp →

Familia · Legado

¿Qué le pasa a tu familia si el que más gana en casa falta de repente?

Es la pregunta que nadie quiere hacerse. Pero si tienes personas que dependen de ti económicamente, es la pregunta más importante que debes responder — antes de que la vida te la haga ella sola.

La realidad que enfrentan las familias

Cuando el principal proveedor falta sin un plan, esto es lo que ocurre en los primeros 90 días:

  • Los ingresos se detienen de inmediato
  • Las cuentas, la renta o hipoteca siguen llegando
  • Los ahorros (si existen) se agotan en meses
  • Los hijos ven interrumpida su educación o estabilidad
  • El cónyuge enfrenta decisiones financieras en el peor momento emocional

¿Cuánto tiempo sobreviviría tu familia con tus ahorros actuales?

La mayoría de las familias hispanas tiene ahorros para cubrir entre 1 y 3 meses de gastos. ¿Qué pasa después?

Lo que un seguro de vida bien diseñado hace

  • Un pago libre de impuestos que cubre años de ingresos perdidos
  • Dinero para pagar la hipoteca o renta sin presión
  • Fondos para la educación de tus hijos
  • Tiempo para que tu familia se reorganice sin urgencia económica

El costo de esperar

A los 30 años, un seguro puede costar menos que tu suscripción de streaming al mes. A los 45, ese mismo nivel de cobertura cuesta dos o tres veces más. Cada año que esperas, pagas más por menos.

¿Hablamos? Escríbeme por WhatsApp al (908) 677-4196 →

Finanzas · Familia

Cómo hablar de dinero en familia sin que termine en pelea

En la cultura hispana, hablar de dinero en casa es casi un tabú. El resultado: generaciones enteras que toman decisiones financieras sin comunicación, sin plan, y sin estrategia compartida. Y esa cultura del silencio financiero nos cuesta mucho.

¿Por qué nos cuesta tanto hablar de dinero?

  • Creemos que hablar de lo que ganamos es presumir o crear envidia
  • Asociamos el dinero con conflicto — porque así lo vimos en casa
  • Tenemos vergüenza de admitir que no sabemos cómo manejarlo
  • Pensamos que es un tema de adultos que los hijos no deben escuchar

Cómo empezar la conversación

No tienes que hablar de números exactos. Estas preguntas son un buen punto de partida:

  • "¿Qué pasaría con nuestra familia si yo no pudiera trabajar mañana?"
  • "¿Tienes claro a dónde va nuestro dinero cada mes?"
  • "¿Qué quieres que les dejemos a nuestros hijos?"
  • "¿Tienes miedo de que no tengamos suficiente para el retiro?"

Estas preguntas abren conversaciones — no peleas. Son sobre metas, no sobre culpas.

Involucra a tus hijos desde temprano

Los niños que crecen viendo a sus padres hablar de dinero con calma desarrollan una relación sana con las finanzas. "Estamos ahorrando para X" o "decidimos no gastar en esto porque tenemos una meta" son lecciones que valen más que cualquier clase.

El seguro de vida como conversación de amor

"Si algo me pasa, quiero que estén bien" es la frase más poderosa que un proveedor puede decirle a su familia — y un seguro bien diseñado es cómo lo demuestras con acción.

¿Quieres que te ayude a empezar esta conversación? Escríbeme por WhatsApp →

Free Qualification — 2 Minutes

Find out if you qualify
and what coverage fits your family

Complete our qualification form and Yunersy will review your information and contact you within 24 hours with your personalized options — at no cost, no commitment.

✓No medical exam initially
✓Options from $30/mo
✓Personalized plan in 24 hrs
✓IUL, Term, or Final Expense
✓100% free — no obligation
✓In English or Spanish
✅ Find out if I qualify now

Takes about 2 minutes · Your information is private and only shared with Yunersy

Free Consultation

Schedule your free consultation
Pick a time that works for you

Choose a slot directly in Yunersy's calendar — no waiting, instant confirmation, with a reminder before your appointment.

📅 Open Calendar — Schedule Now

30-minute session · Free · No obligation · English or Spanish

Financial calculators
to make better decisions

Interactive tools so you understand exactly how much you need and how much your money can grow.

🛡️
Financial Shield
Calculate how much life insurance coverage your family needs based on your income, debts, and dependents.
Calculate now →
💸
Final Expense
See exactly how much more your monthly premium costs if you wait — every year you delay, the rate goes up permanently.
Calculate now →
🎓
College Fund
Discover how much you need to save today to cover your children's college without going into debt.
Calculate now →
📈
IUL Projection
Simulate how your money would grow in an IUL — with the 0% floor and S&P 500 upside potential.
Calcular ahora →
🏦
IUL vs. Bank
How much more would you have earned in an IUL vs. a bank account over the last 10 years? The numbers will surprise you.
View comparison →
📊
IUL vs. Bank — Min to Max
See your money grow from the worst to the best IUL scenario vs. a savings account. Even minimum growth beats the bank.
Calculate now →
🏠
Mortgage Protection
If something happens to you, would your family keep the house? Calculate exactly how much coverage your mortgage needs.
Calculate now →
🛡️
How Much Do I Need?
The most complete analysis: income, debts, future expenses and existing assets — get your exact recommended coverage amount.
Calculate now →
Questions about your results?
After using any calculator, we can analyze the results together and design your personalized plan.
Talk to an expert →

Real people,
real results

Yunersy JCNay
Yunersy — JCNay
Life Insurance Agent · NJ & FL
Licensed agent specialized in IUL strategies and family protection for the Hispanic community in the USA. With direct experience as an entrepreneur and immigrant, she understands the real challenges of Latino families and designs financial solutions that truly work.

Want a career
with purpose and unlimited income?

Join the JCNay Insurance team. We train you from scratch to become a life insurance agent and build your own business helping Hispanic families.

Tell me about you
$0
Cost to start
100%
100% remote from home
∞
Unlimited income

Let's talk about
your financial future

Free consultation, no commitment. We respond within 24 hours.

💬
WhatsApp
📧
Email
📍
Service Area
New Jersey · Florida · Todo USA
🕐
Availability
Monday to Saturday · 9am – 8pm EST
💬 Message on WhatsApp now
Tell us about
your situation
¡Escríbeme!